Domain bandschleife.de kaufen?
Wir ziehen mit dem Projekt
bandschleife.de um.
Sind Sie am Kauf der Domain
bandschleife.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bandschleife.de kaufen?
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **


Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
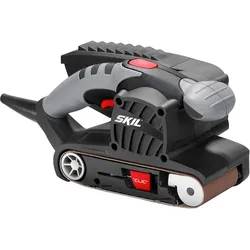
Skil Bandschleifmaschine 1215 AA, Schleifmaschine 650 W, Schleifband 76 x 457 mmSkil Bandschleifer 1215 AA Hohe Bandlaufgeschwindigkeit für großflächigen Materialabtrag Die Automatische Bandzentrierung garantiert jederzeit den perfekten Sitz des Schleifbands Kompaktes, ergonomisches Design für perfekte Kontrolle Der einfach zu montier67,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Was ist Rechnungswesen?
Rechnungswesen ist ein Teilbereich der Betriebswirtschaftslehre, der sich mit der Erfassung, Verarbeitung und Auswertung von betriebswirtschaftlichen Daten befasst. Es umfasst unter anderem die Buchführung, die Kosten- und Leistungsrechnung sowie die Finanzbuchhaltung. Das Ziel des Rechnungswesens ist es, eine zuverlässige Grundlage für unternehmerische Entscheidungen zu schaffen. **
Was ist Rechnungswesen?
Rechnungswesen ist ein Teilbereich der Betriebswirtschaftslehre, der sich mit der Erfassung, Verarbeitung und Auswertung von betrieblichen Geschäftsvorfällen befasst. Es umfasst die Buchführung, die Bilanzierung, die Kostenrechnung sowie die Finanz- und Liquiditätsplanung. Das Ziel des Rechnungswesens ist es, den Unternehmenserfolg zu messen und transparent darzustellen. **
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
Mafell Exzenterschleifer EVA 150E/3 T-MAX Schleifmittel 917702 SchleifmaschineDrehzahlstark, vibrationsarm und robust bis ins Detail: Der EVA 150 E ist der Exzenterschleifer für hohen Abtrag, ein sauberes Arbeitsumfeld und beste Ergebnisse.Niedrige Vibrationen – hohe Entlastung Der EVA 150 E ist bestens für den Dauereinsatz geeignet. Vibrations-Absorber entkoppeln den Griffbereich, sodass sich entstehende Vibrationen nicht auf den Anwender übertragen. Das schützt die Gesundheit und erlaubt ein angenehmes Arbeiten.Staubarmes Schleifen – sauberes Arbeitsumfeld Viele Absaugkanäle und ein effektives Absauggerät sichern zusammen eine optimale Absaugung. Selbst ohne Fremdabsaugung ist der EVA 150 E dank seiner der leistungsstarken Absaugturbine extrem effektiv und staubarm.Hoher Abtrag – exzellente Oberflächen Der EVA 150 E bietet Ihnen eine um 20 Prozent höhere Drehzahl als herkömmliche Exzenterschleifer. Das erhöht den Abtrag spürbar.Ihr Vorteil: Bei gleicher Oberflächenqualität sind Sie bis zu 20 % schneller am Ziel und sparen letztendlich Kosten. Der EVA 150 E: Gut für den Anwender – gut fürs Ergebnis Von MAFELL entwickelt, glänzt der EVA 150 E mit angenehmer Laufruhe und exzellenten Führungseigenschaften. So erhalten alle Holzarten und Plattenwerkstoffe, aber auch Lacke, Farben und Gipsspachtel eine exzellente Oberfläche.Feinschliff / Lackzwischenschliff Für Feinschliff oder einen Lackzwischenschliff eignet sich besonders der EVA 150 E / 3 mit seinem Schwinghub von 3 mm. Abnehmbarer Zusatzhandgriff Durch den ergonomisch geformten Zusatzhandgriff lässt sich der EVA 150 E mit beiden Händen bei jeder Schleifaufgabe optimal führen. Wird er nicht benötigt, kann er entfernt werden.Softgripeinlagen Softgripeinlagen gewährleisten Ihnen in jeder Arbeitsposition die optimale Kontrolle über den Exzenterschleifer und sorgen für ein angenehmes, sicheres „Griffgefühl“.Gewölbte Flächen Mit der niveauausgleichenden Softauflage (nicht im Lieferumfang enthalten) lassen sich beste Arbeitsergebnisse an konkaven und konvexen Flächen erzielen. Der Schaumstoffpad gleicht Unebenheiten aus und sorgt für gleichmäßige Schleifergebnisse.Kantenschutz Der einstellbare Kantenschutz (im Lieferumfang enthalten) des EVA 150 E verhindert nicht nur Beschädigungen des Werkstücks, er beugt auch Schäden am Schleifteller wirksam vor.Abranet Abranet® setzt neue Maßstäbe. Rund 24.000 Löcher in der Schleifscheibe sichern eine optimale Staubabsaugung – beste Bedingungen für staubarmes Schleifen.Weitere Vorteile: eine höhere Standzeit der Schleifscheibe und eine sauberere Arbeitsumgebung.Hervorragende Eigenabsaugung Die leistungsstarke Eigenabsaugung ermöglicht in Verbindung mit der Multi-Lochung des Schleiftellers ein staubarmes und sicheres Arbeiten. So setzt sich das Schleifmittel weniger zu, der Schleifmittelverbrauch sinkt, das Arbeitsergebnis wird verbessert. Der Schwingungsemissionswert des EVA 150 E liegt unter 2,5 m/s2 und erlaubt deshalb einen Einsatz ohne Zeitlimit.Schleifmittel Abranet: P 120 Ø 150 mm 40 StückLieferumfang: EVA 150 E / 3 im MAFELL-MAX 1 Schleifteller weich 1 Zusatzhandgriff 1 Set Schleifgitter Abranet® bestehend aus: 1 x HD P 60 / P 80 / P 100 / P 120 / P 150 / P 180 / P 240 / P 320 1 Schutzauflage EVA-SA 1 Kantenschutz 1 Universal-Filter-Beutel UFB-1 1 Schleifmittel Abranet Ø 150 mm (40 Stk.)692,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Skil Bandschleifmaschine 1215 AA, Schleifmaschine 650 W, Schleifband 76 x 457 mmSkil Bandschleifer 1215 AA Hohe Bandlaufgeschwindigkeit für großflächigen Materialabtrag Die Automatische Bandzentrierung garantiert jederzeit den perfekten Sitz des Schleifbands Kompaktes, ergonomisches Design für perfekte Kontrolle Der einfach zu montier67,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Was ist Rechnungswesen?
Rechnungswesen ist ein Teilbereich der Betriebswirtschaftslehre, der sich mit der Erfassung, Verarbeitung und Auswertung von betriebswirtschaftlichen Daten befasst. Es umfasst unter anderem die Buchführung, die Kosten- und Leistungsrechnung sowie die Finanzbuchhaltung. Das Ziel des Rechnungswesens ist es, eine zuverlässige Grundlage für unternehmerische Entscheidungen zu schaffen. **
-
Was ist Rechnungswesen?
Rechnungswesen ist ein Teilbereich der Betriebswirtschaftslehre, der sich mit der Erfassung, Verarbeitung und Auswertung von betrieblichen Geschäftsvorfällen befasst. Es umfasst die Buchführung, die Bilanzierung, die Kostenrechnung sowie die Finanz- und Liquiditätsplanung. Das Ziel des Rechnungswesens ist es, den Unternehmenserfolg zu messen und transparent darzustellen. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.